
Brasseurs : un dégrèvement de la redevance d’assainissement en vue ?
Date :
Les brasseries utilisent une partie de l’eau potable qu’elles consomment pour fabriquer la bière. Or, cette eau se retrouve dans le produit fini et n’est donc pas rejetée dans le réseau d’assainissement. Les brasseurs peuvent-ils, pour autant, obtenir une réduction de la redevance calculée sur leur consommation d’eau ? Réponse du Gouvernement…
Petits colis : de nouveaux frais à l’importation
Date :
Depuis le 1er novembre 2026, les petits colis expédiés depuis un pays situé hors de l’Union européenne sont soumis à de nouveaux frais de traitement. Ces frais s’ajoutent au droit de douane forfaitaire instauré quelques mois plus tôt. Quels envois sont concernés et comment calculer les sommes applicables ?
CFE : les avis d’imposition 2026 sont disponibles
Date :
Les avis d’imposition de cotisation foncière des entreprises (CFE) pour 2026 sont disponibles en ligne dans l’espace professionnel. L'occasion de rappeler les principales caractéristiques de cette imposition ainsi que les échéances à respecter.
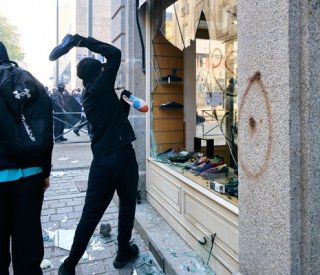
Troubles urbains d’octobre 2026 : des aides pour les entreprises et indépendants sinistrés
Date :
À la suite de dégradations survenues les 17 et 18 octobre 2026, des mesures d’accompagnement aux professionnels et commerçants touchés ont été déployées. Délais de paiement, report de cotisations, aide financière exceptionnelle et activité partielle sont notamment prévus. Tour d’horizon des différents dispositifs…
Taxe sur les poids lourds : les modalités de constatation des infractions précisées
Date :
Les modalités d'établissement des procès-verbaux constatant les infractions à la taxe sur l'utilisation par les poids lourds de certaines voies du domaine public routier sont précisées. Les informations à recueillir par les agents de contrôle sont notamment détaillées en fonction de la nature du manquement constaté. Voilà qui mérite quelques explications…
Déduction pour épargne de précaution : le mareyage écarté ?
Date :
La déduction pour épargne de précaution (DEP) permet aux exploitants agricoles de déduire une somme de leur bénéfice imposable, sous réserve de constituer une épargne répondant à certaines conditions. Face aux difficultés rencontrées par les entreprises de mareyage, son extension à ce secteur est-elle envisageable ? Réponse du Gouvernement…
TVA et mandat à l’international : précisions utiles
Date :
Certains assujettis à la TVA étrangers peuvent confier à un intermédiaire établi en France leurs obligations déclaratives en matière de TVA. Les conditions de recours à ce dispositif viennent d’être précisées, notamment lorsque l’entreprise obtient ensuite un numéro de TVA français ou réalise des opérations qui ne sont pas couvertes par ce dispositif appelé « mandat à l’international ».
Artistes-auteurs : quelle fiscalité pour la vente de leurs propres livres ?
Date :
Depuis janvier 2023, les artistes-auteurs peuvent déclarer les revenus tirés de la vente de leurs livres en bénéfices industriels et commerciaux (BIC) auprès de l’Urssaf territoriale ou au titre des droits d’auteur en bénéfices non commerciaux (BNC) auprès de l’Urssaf du Limousin. Or, les abattements applicables diffèrent selon le régime retenu. Cette situation qui soulève-t-elle une question d’égalité de traitement fiscal ?
EURL : une option pour l’impôt sur les sociétés malgré un formalisme imparfait ?
Date :
Lorsqu’une SARL devient une EURL à la suite de la réunion de toutes ses parts entre les mains d’un associé unique, son régime fiscal peut soulever des difficultés. Que se passe-t-il si les formalités permettant de confirmer son assujettissement à l’impôt sur les sociétés n’ont pas été expressément accomplies ? Le maintien de ce régime peut-il malgré tout être reconnu ?
Recodification de la TVA : calendrier et précisions utiles
Date :
La réglementation de la TVA fait l’objet d’une importante réorganisation avec son transfert vers le code des impositions sur les biens et services (CIBS). Cette évolution s’accompagne de mesures transitoires destinées à faciliter le passage d’un code à l’autre. Des précisions viennent d’être apportées sur le calendrier applicable, les références utilisables et les garanties offertes aux contribuables.
Lois de finances 2027 : tour d’horizon des principales mesures fiscales et sociales intéressant les entreprises
Date :
Les projets de lois de finances (PLF) et de financement de la Sécurité sociale (PLFSS) pour 2027 ont été présentés récemment. Comme chaque année, ils contiennent de nouvelles mesures fiscales et sociales intéressant les entreprises. Voici ce qu’il faut en retenir…
TVA : le régime simplifié d’imposition tire sa révérence
Date :
Le régime simplifié d’imposition (RSI) en matière de TVA disparaîtra au 1er janvier 2027. Les entreprises concernées basculeront automatiquement vers le régime réel normal, avec de nouvelles obligations déclaratives. Lesquelles ?